Фонд оплаты труда ПВЗ: как посчитать и не уйти в минус
Фонд оплаты труда ПВЗ: из чего складывается, пример расчёта с взносами и отпускными, какая доля выручки безопасна для точки.
Фонд оплаты труда ПВЗ — главная статья расходов после аренды, а у многих точек и вовсе первая. Владелец смотрит на ставку оператора, но забывает о взносах, праздничных сменах, отпускных и премиях. В итоге пункт формально прибыльный, а денег на счёте нет. Покажем, из чего складывается ФОТ и как прикинуть его до подписания договора аренды.
Из чего состоит ФОТ
- оплата часов по ставке — основная часть;
- надбавки за праздничные и сверхурочные часы;
- премии и бонусы за план, скорость выдачи или отсутствие нарушений;
- отпускные или резерв под них — примерно 1/12 годовых выплат;
- страховые взносы работодателя: по общему правилу 30 %, у малого бизнеса с части выплат сверх 1,5 МРОТ — 15 %.
Расчёт на условном примере
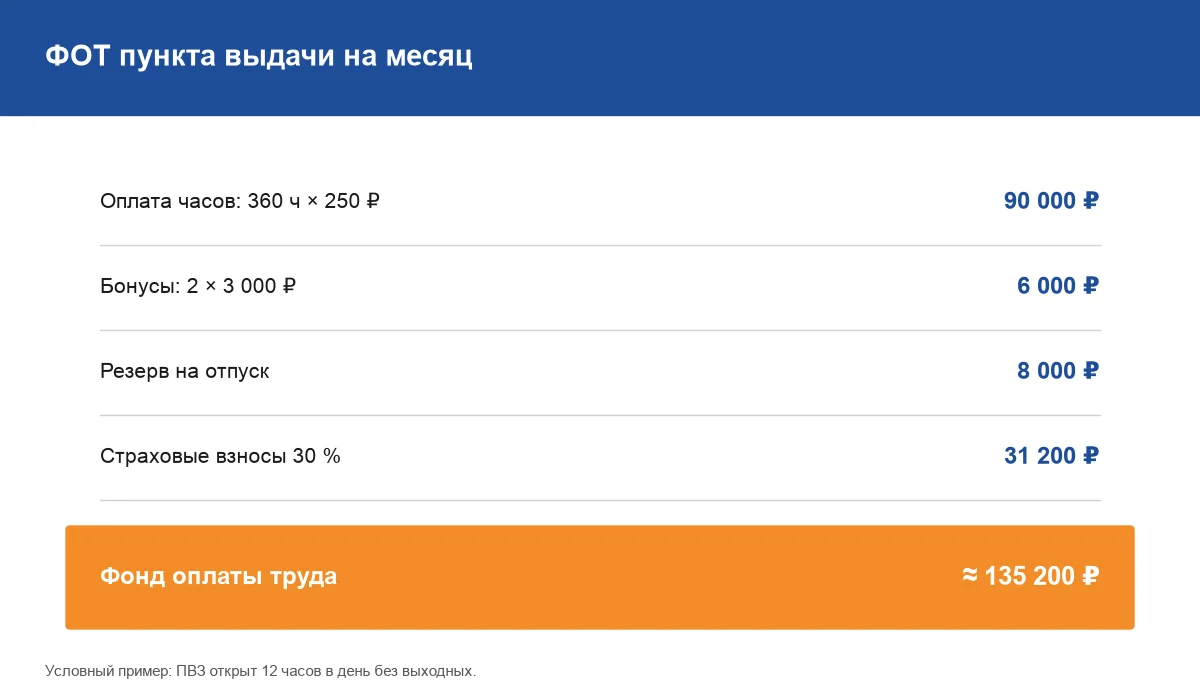
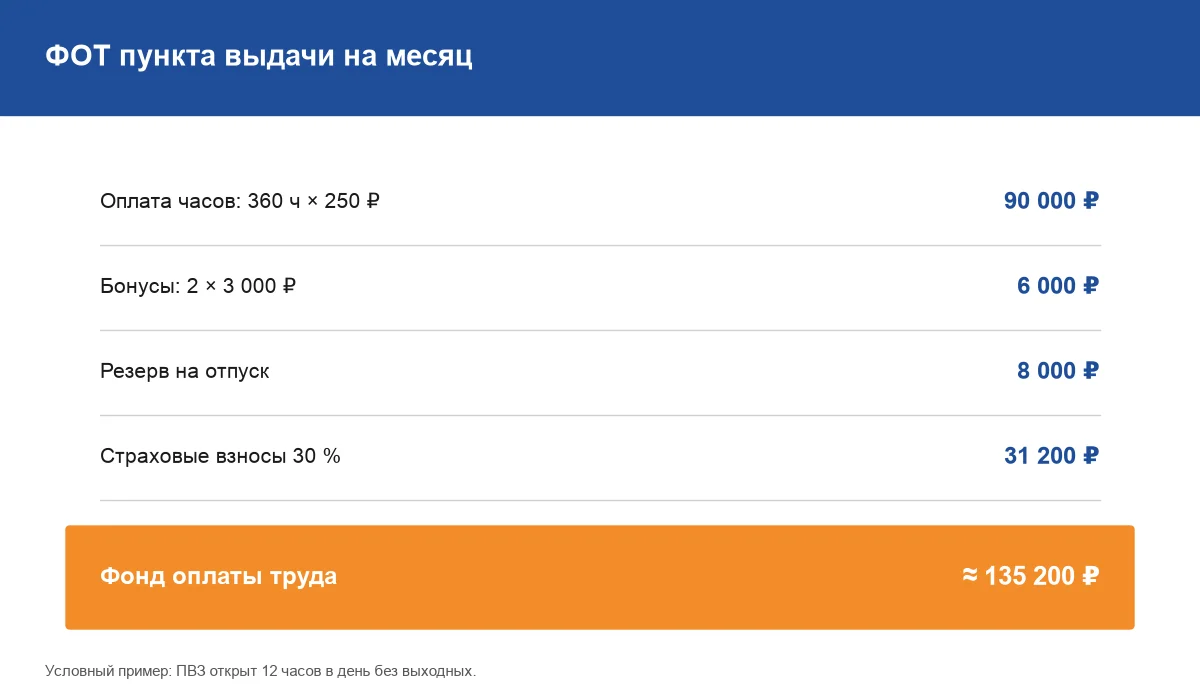
Пункт открыт 12 часов в день 30 дней в месяц — это 360 часов, которые нужно закрыть людьми. Ставка — 250 ₽ в час, оплата часов составит 90 000 ₽. Бонусы двум операторам по 3 000 ₽ — ещё 6 000 ₽. Резерв на отпуск — около 8 000 ₽. Взносы по ставке 30 % — примерно 31 000 ₽. Итого фонд оплаты труда ПВЗ выходит около 135 000 ₽ в месяц, хотя «на глаз» владелец рассчитывал на 90 000 ₽.
Какая доля выручки допустима
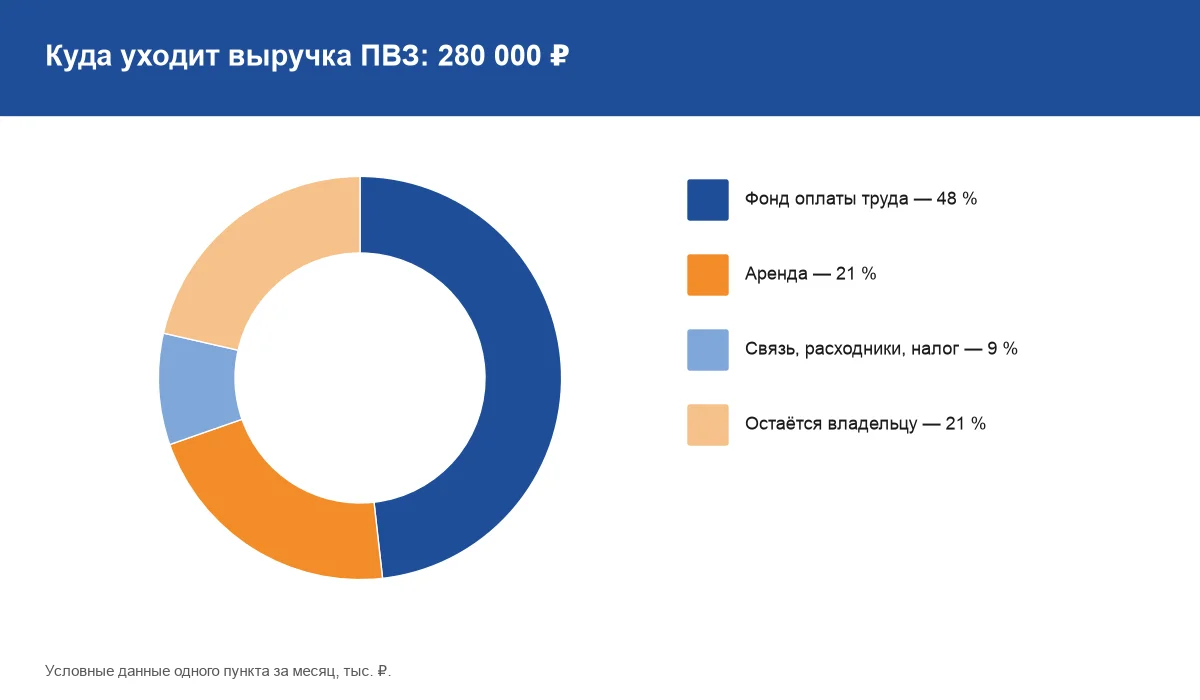
Сравнивать ФОТ нужно с выручкой точки. Если ПВЗ получает от маркетплейса 280 000 ₽ в месяц, а аренда стоит 60 000 ₽, фонд в 135 000 ₽ занимает 48 % выручки. После аренды, связи, расходников и налога остаётся около 60 000 ₽. Когда зарплаты подбираются к 55–60 % выручки, пункт работает почти в ноль, и любая просадка оборота уводит его в минус. Ещё один фактор — сезонность. В ноябре и декабре поток посылок растёт, владельцы добавляют смены, и на несколько недель фонд увеличивается на 15–25 %. Закладывайте этот рост в бюджет заранее, а летом, когда заказов меньше, переводите часть смен в короткие. Так годовая доля зарплат в выручке остаётся ровной.
Как держать расходы под контролем
Считайте фонд каждую неделю, а не в конце месяца: переработки видны до того, как их пора оплачивать. Сверяйте плановые и фактические часы, особенно в пиковые недели распродаж. Отдельной строкой ведите праздничные смены: одна такая смена стоит как две обычные. Если поток падает, сокращайте не ставку, а лишние часы: короткая смена в спокойный будний день экономит больше, чем снижение оплаты на 10–20 ₽. Часы и начисления удобно собирать в одном месте — в таблице или сервисе учёта вроде izipvz, где ставка и бонусы считаются автоматически. Пример начисления для одного сотрудника разобран в статье «Как рассчитать зарплату сотрудника ПВЗ», а цифры для еженедельного контроля — в отчёте для владельца.